カードローンの金利とは?利息の計算方法と低金利で借りるコツ

カードローンの金利とは?利息の計算方法と低金利で借りるコツ メインビジュアル画像
※当サイトはPRを含みます。

初めてカードローンを利用したいけど、、

  • 金利って何?
  • 金利と実質年率の違いは?
  • 利息の計算方法は?

こんな疑問や心配があるのではないでしょうか。

結局、金利や利息って何なの?
結論
金利は、お金を貸し借りする際の割合(%)。利息は、その金利で動く金額のことだよ。

このページでは、お金を借りることを検討している方のために、金利とは何かについてわかりやすく解説します。
渥美卓郎氏の顔写真
【監修者/渥美卓郎】
日本証券アナリスト協会認定 プライマリー・プライベート・バンカー

金利とは

金利って何?

金利ってよく耳にするけど、具体的には何を指しているの?
金利と合わせて利息も覚えてほしいから、合わせて説明するわね。

お金を借りるとき、「金利」とは、借りたお金に対して支払う「レンタル料の割合」や「手数料の割合」のことです。「年10%」のように、1年間借りた場合に元のお金に対してどれくらいの割合で追加のお金がかかるかを示します。


一方、「利息」は、その金利に基づいて計算され、実際にあなたが支払う「レンタル料の金額そのもの」や「手数料の金額そのもの」を指します。

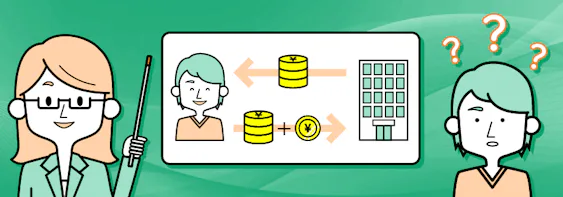
金利と利息の説明

実質年率との違い

「実質年率」とは、借り入れに伴うすべての費用を年率で示したものです。 これは、単に利息の割合を表す「金利」とは異なるため、違いを理解しておくことが重要です。

ローンやクレジットカードの利用において、利息に加え、保証料などの諸費用をすべて含めた金額を年間の割合で示したものです。

借り入れに際して必要となるさまざまな費用を含めたものを表すため、借り手は実質年率を見ることで借入コストを比較的正確に把握できます。

実質年率の説明

カードローンでは実質年率=金利なことが多い

カードローンの場合、入会金や年会費・口座管理手数料・保証料が無料または金利に含まれているケースがほとんどです。 カードローンに関しては利息以外の諸費用が発生しないことが多いため、「実質年率=金利」と考えて問題ありません。

また、消費者金融のカードローンは、金利を実質年率で表示することが法律により義務付けられています。

利息の計算方法

カードローンの多くは手数料や保証料がかからないため、実質年率=金利となります。そのため、支払うべき利息は次の計算式で求められます。

利息の計算方法

実質年率が高いほど利息額も増えるため、できるだけ実質年率が低いものを選ぶことが重要です。ただし、利息額の多さは実質年率だけでなく、借入金額や利用日数にも影響されます。

返済額シミュレーション

ご希望の条件で、毎月の返済額や総支払額を試算してみましょう。計画的なご利用にお役立てください。

カードローンとは

カードローンってそもそも何?

お金を貸してくれるのはわかるけど、どんな仕組みなの?
カードローンは、お金が必要なときに便利にお金を借りられるように作られたサービスよ。
詳しく説明するわね。

カードローンとは、お金を借りるという目的に特化した、ローンサービスです。
銀行や消費者金融から発行された借入専用のカードを使って借入を行うため、カードローンと呼ばれます。
借入限度額の範囲内であれば、いつでも、いくらでも、何度でも、自由にコンビニATMなどで借入することができます。

借入専用カードを使って、コンビニATMなどで、いつでも自由に借入ができる

キャッシングとの違い

カードローンとキャッシングって違うの?
キャッシングには、2つの意味があるの。
まずは、キャッシングの意味を確認していきましょう。

キャッシングには、「現金を借りるサービス」全般と「クレジットカードのキャッシング」の2つの意味がある

キャッシングとは、本来「現金を借りるサービス」全般を指す言葉です。
そしてキャッシングという言葉には、「カードローン」と「クレジットカードのキャッシング」が含まれます。
キャッシングというとき、単に「クレジットカードのキャッシング」を指す場合もあります。

キャッシングとは「現金を借りるサービス」の総称

「カードローン」は、「クレジットカードのキャッシング」よりもたくさん借りられて、金利が安い

では、「カードローン」とクレジットカードの「キャッシング」との違いは何でしょうか。
主に、利用可能額と金利に違いがあります。
クレジットカードの「キャッシング」と比べると、現金借り入れの専用サービスである「カードローン」は、利用可能額が高く、金利が低い傾向があります。
現金の借入を行うのであれば、金利を低く抑えるために、カードローンの利用をおすすめします。

「カードローン」と「クレジットカードのキャッシング」の比較表

信用情報に傷がつくことはない

カードローンを利用したら、信用情報に傷がついたりするんじゃないの?
大丈夫よ。正しく利用すれば、心配いらないわ。

結論から言うと、カードローンを利用しただけで、信用情報に傷がつくことはありません。
信用情報には、ローンの契約内容や利用情報が記録されます。
しかし、契約した通りに返済をしていれば問題ありません。
ただし、返済が滞ると、信用情報に記録される場合があるので気をつけましょう。

返済に遅れなければ利用しても問題なし

借入の審査に通るか不安

収入が少なかったり、正社員で働いていないと借入審査に通らないんじゃないの?
必ずしも、収入が少なかったり、非正社員だったとしても借りられないわけではないの。

結論から言うと、個人の年収や雇用形態のみで審査に落ちることはありません。
まず、法律で年収の3分の1までの金額しか借りられないという規制があります。
審査のときに見られているポイントは「返済能力の有無」なので、例え年収が少なかったとしても「安定した収入」があり、借入額も規制の範囲内で、かつ、滞納なく返済できる程度の金額と判断されれば借りられます。

周りにバレずに借りられる

会社や家族に知られたらいやだなぁ。
大丈夫よ。以下の点を参考にしてみましょう。

「カードローンを利用したいけど、家族や職場に知られたくない!」
という方は多いと思います。
多くのカードローン会社は、その点について十分に配慮してくれるので、安心して利用できます。
周りに知られるのが心配な方は、以下の対応を行ってくれるカード会社を選ぶようにしましょう。

  • 郵送物なし
  • カード発行なし
  • 在籍確認なし

例えばアコム、アイフルは上記の点にすべて対応しており、周囲に知られずに借入れしたい方におすすめです。

バレずに借りる流れ

以下に、最もバレにくい手続きの流れを説明します。

  1. 01
    申込み&審査
    スマホやパソコンを使って、公式サイトからWeb申込をします。
    Web申込後、カード会社から申込みの確認電話が来ます。
    申込み後、審査が行われ、審査結果をメールで受け取ります。
    在籍確認の電話がかかってきても、カードローン会社は担当者の個人名で電話をかけてくるので、カードローン会社からの電話ということが知られる心配はないわ。
    会社の人に説明する場合でも「クレジットカードを申し込んだ」と言えば、まず怪しまれることはないと思うわよ。
  2. 02
    契約手続き
    スマホで本人確認書類を提出し、Web上で契約完了です。
    なお、契約時に必ず「カードを発行しない」及び「口座振替による返済」を選ぶようにしましょう。こうすることで、郵送物を一切なくすことができます。
  3. 03
    借り入れ
    コンビニのATMで借入れを行います。
    カードレスの場合、スマホアプリなどがカード代わりになります。
  4. 04
    返済方法
    コンビニのATMやご自身のネットバンクからご返済ができます。
    24時間・土日祝日も対応可能なので、利便性も抜群です。
WEB完結でバレずに借りられる!

初めての方にぴったり!おすすめカードローン3選

1位
4.8
アコム
2位
4.5
プロミス
3位
4.0
アイフル
特徴
安心・早い・便利で、当サイトの申込数No.1。誰にも知られず、借入まで最短20分。
最短3分融資で、急ぎの方におすすめ! 原則、24時間いつでも振込可能。
50万円以上の借入でも即日融資が可能!土日祝も借入できる。
実質年率
◎2.4%~17.9%
〇2.5%~18.0%
△3.0%~18.0%
無利息期間
◎30日間※2
◎30日間
◎30日間※2
勤務先への電話連絡
◎なし
△相談可
◎なし
詳細アコム
公式サイトへ
プロミス
公式サイトへ
アイフル
公式サイトへ
ご利用の前にお読みください
【アコム】

※1 融資時間や審査時間はお申込時間や審査によりご希望に添えない場合がございます。

※2 アコムでの契約がはじめての方限定です。はじめての方ならご契約の翌日から30日間無利息となります。

※3 お借入総額によっては収入証明書(源泉徴収票等)が必要となります。

【プロミス】

※1 お申込み時間や審査によりご希望に添えない場合がございます。

※2 お申込時の年齢が19歳以下の場合は、収入証明書類のご提出が必須となります。

※3 高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。

※4 30日間無利息サービスには、メールアドレスの登録とWeb明細利用登録が必要です。

【アイフル】

※ 公式HPで貸付条件の詳細をご確認いただけます。

※1 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。

※2 無利息期間は、はじめての方限定です。はじめての方なら最大で30日間無利息となります。

※3 アイフルの利用限度額が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合は、収入証明書のご提出が必要です。

カードローン4つのポイント

1 申込時に必要な書類は本人確認書類だけ
免許証などの本人確認書類のイメージ画像
免許証などの本人確認書類だけで申込みできます。
ただし、希望の借入額が50万円を超える場合は、収入証明書の提出が必要になります。
2 借りる目的は自由。少額の借入もOK
借りたお金の利用目的の比率を示す円グラフ。半数以上は生活費として利用している。
借りたお金の利用目的は原則自由です。

●家賃やクレカの引き落としなどの「生活費」
●旅行やレジャー、趣味の「娯楽費」
●「冠婚葬祭」や「医療費」などの急な出費
●車や住宅のローンなど「別のローン」の支払い

など、様々な目的で借りられています。
手持ちのお金が少ないときに「1万円だけ借りよう」といった使い方も可能です。
3 コンビニATMで借入・返済ができる
コンビニATMで借入・返済をする女性のイメージ画像
多くのカードローンサービスでは提携コンビニのATMで借入や返済を行うことができます。
わざわざ銀行や専用ATMまで行かずとも24時間・土日祝日も借入や返済ができるので利便性が高いのもポイントです。
4 国内のカードローン利用者は1,000万人以上
日本地図のイメージ画像
カードローン利用者は日本で約10人に1人と多くの方が利用しています。
年齢は20代〜70代、性別も男女問わず幅広く利用されています。

おすすめカードローン3社を詳しくチェック

1位
三菱UFJフィナンシャル・グループ

アコム

総合評価
4.8
アコム バナー画像
借入まで最短
◎最短20分※1
収入
証明書
◎50万円以下は原則不要※3
実質年率
◎2.4%~17.9%
無利息
期間
◎30日間※2
おすすめポイント
  • 初めての方おすすめ!最大30日間金利0円
  • 電話による勤務先への在籍確認は100%なし
  • 3秒スピード診断!借入可能かすぐわかる
中に
お借り入れする場合
残り00時間00分00秒

※1 融資時間や審査時間はお申込時間や審査によりご希望に添えない場合がございます。

※2 アコムでの契約がはじめての方限定です。はじめての方ならご契約の翌日から30日間無利息となります。

※3 お借入総額によっては収入証明書(源泉徴収票等)が必要となります。

2位
SMBCコンシューマーファイナンス

プロミス

総合評価
4.5
プロミス バナー画像
借入まで最短
◎最短3分※1
収入
証明書
◎50万円以下は原則不要※2
実質年率
〇2.5%~18.0%
無利息
期間
◎30日間
おすすめポイント
  • 急ぎの方におすすめ!最短3分融資
  • はじめての方は、30日間無利息
  • 原則24時間、いつでも振込可能
中に
お借り入れする場合
残り00時間00分00秒

※1 お申込み時間や審査によりご希望に添えない場合がございます。

※2 お申込時の年齢が19歳以下の場合は、収入証明書類のご提出が必須となります。

※3 高校生(定時制高校生および高等専門学校生も含む)はお申込いただけません。

※4 30日間無利息サービスには、メールアドレスの登録とWeb明細利用登録が必要です。

3位
東証プライム上場企業グループ会社

アイフル

総合評価
4.0
アイフル バナー画像
借入まで最短
◎最短9分※1
収入
証明書
◎50万円以下は原則不要※3
実質年率
△3.0%~18.0%
無利息
期間
◎30日間※2
おすすめポイント
  • 50万円以上の借入でも、即日融資が可能
  • WEB完結!最短9分で審査完了※1
  • はじめての方なら、最大30日間利息0円※2
中に
お借り入れする場合
残り00時間00分00秒

※ 公式HPで貸付条件の詳細をご確認いただけます。

※1 申込手続き完了時点から計測した最短時間であり、申込時間や審査状況などにより異なります。

※2 無利息期間は、はじめての方限定です。はじめての方なら最大で30日間無利息となります。

※3 アイフルの利用限度額が50万円を超える場合、または他社を含めた借入総額が100万円を超える場合は、収入証明書のご提出が必要です。

すぐに借りられる!!カードローン診断
最短15秒